

국내 육류시장이 구조 전환 국면에 들어섰다. 한우 사육두수와 도축량은 줄어드는 반면, 수입 쇠고기 시장은 역대 최대 수준으로 확대되며 시장 주도권이 빠르게 이동하고 있다.
특히 미국산과 호주산 수입 쇠고기 점유율이 2025년 각각 47%로 같아지면서, 국내 수입육 시장은 사실상 양강 구도로 재편됐다. 여기에 FTA에 따른 관세 인하, 고환율, 유통채널 변화까지 겹치면서 한국 육류시장은 가격과 원산지를 둘러싼 경쟁이 한층 치열해질 전망이다.
호주축산공사 한국대표부 고혁상 지사장은 8일 '호주청정우 그랜드 세미나' 발표에서 국내 시장 변화를 설명하며, 한국의 1인당 소고기 단백질 소비가 2025년 15.2kg으로 집계됐고, 같은 해 닭고기는 15.6kg, 돼지고기는 29.2kg 수준이라고 말했다. 소고기 소비가 장기적으로 꾸준한 증가세를 이어온 가운데, 메뉴 다양화와 외식·가정간편식 수요 확대가 시장 성장을 떠받치고 있다는 분석이다.
수입 쇠고기 시장의 팽창세는 더욱 뚜렷하다. 발표 자료에 따르면 호주산 쇠고기의 한국 수출은 1994년 이후 꾸준히 늘어 2025년 22만1350톤을 기록했고, 최근 3년 연속 최대 기록을 경신했다. 이는 국내 시장에서 수입육 비중이 구조적으로 커지고 있음을 보여주는 수치다.
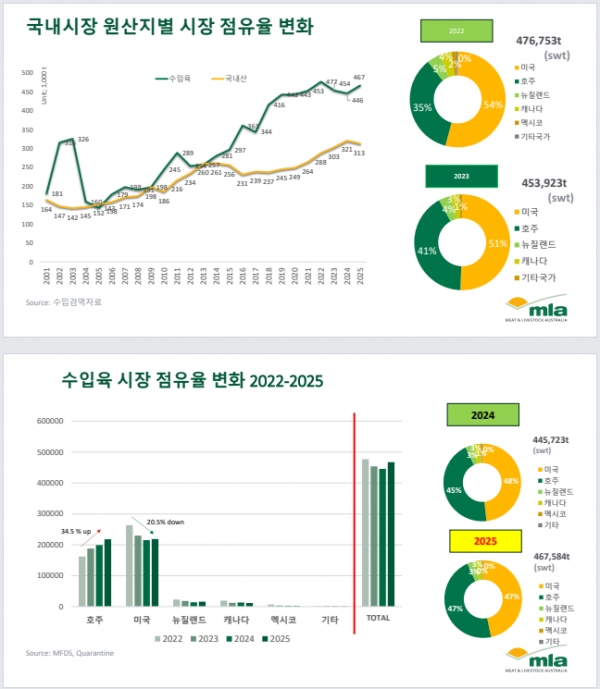
원산지별 경쟁 구도도 크게 달라졌다. 2022년 국내 수입 쇠고기 시장 점유율은 미국산 54%, 호주산 35%로 미국 우위가 뚜렷했지만, 2023년에는 미국 51%, 호주 41%로 격차가 좁혀졌고, 2025년에는 미국과 호주가 각각 47%를 차지하며 사실상 동률이 됐다.
총 수입량은 2025년 46만7584톤(swt)으로 나타났다. 이는 호주산의 공급 확대와 미국산 상대 약세가 동시에 작용한 결과로 해석된다. 다만 이를 단순히 “호주가 미국을 완전히 제쳤다”고 보기는 어렵고, 한국 수입 쇠고기 시장이 미국·호주 2강 체제로 수렴하고 있다고 보는 편이 더 정확하다.
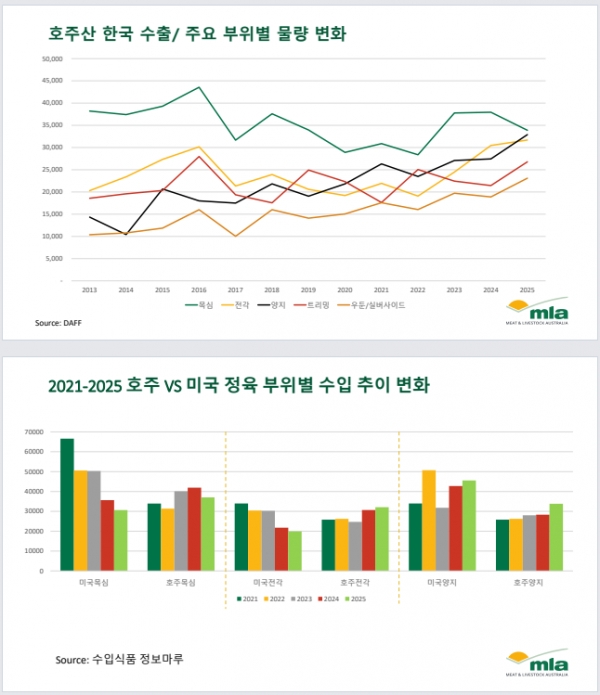
부위별로 보면 변화는 더 선명하다. 2021~2025년 사이 미국산 목심 수입이 약세를 보이는 반면, 호주산 목심과 전각, 일부 정육 부위의 존재감이 커졌음을 보여준다. 특히 트리밍과 전각 등 가공·외식용 수요가 호주산 확대를 뒷받침한 흐름으로 읽힌다. 이는 단순한 물량 경쟁을 넘어, 외식 및 가공시장 내 활용 부위의 재편과도 맞물린다.
반면 국내산 한우는 감소 흐름이 이어지고 있다. 한우 사육두수와 도축량은 하락 국면에 있으며, 2025년 도축량 역시 전년 대비 줄어든 것으로 나타났다. 시장 해석의 핵심은 단순한 “한우 위축”이 아니라, 국내산 공급 감소가 수입육 확대를 더 쉽게 만드는 구조가 형성되고 있다는 점이다. 즉, 소비가 유지되거나 확대되는 상황에서 국내 공급이 줄면 그 공백을 수입육이 채울 가능성이 커진다.
관세 환경도 수입육 경쟁을 더 자극하는 요인이다. 미국산 쇠고기는 2026년 관세가 이미 0%이고, 호주산 쇠고기 관세는 2026년 5.34%다. 호주산은 2028년 관세 철폐가 예정돼 있으나, 해당 연도에도 쿼터는 유지되며 완전한 무제한 무관세 구조는 2029년부터로 봐야 한다.
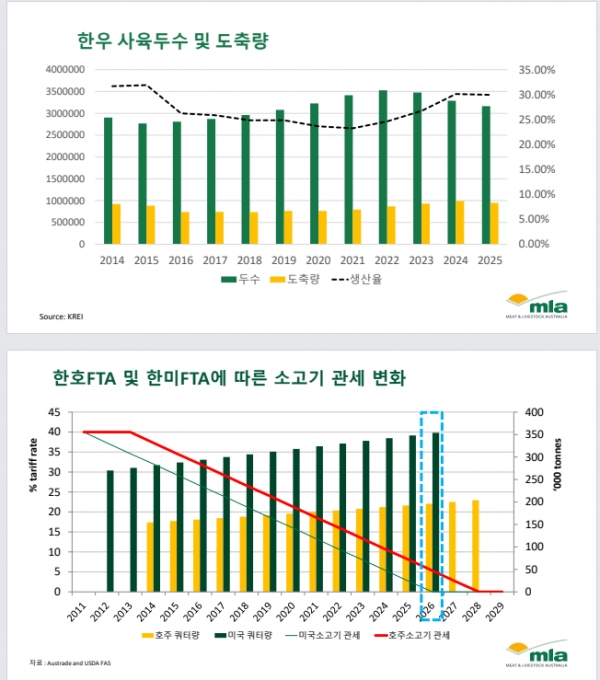
따라서 “2028년부터 완전 자유화”라고 단정하는 표현보다는, 2028년 관세 철폐 이후에도 쿼터 제약이 남고 2029년부터 실질적 무관세 체제로 들어간다고 서술하는 것이 정확하다. 또한 2026년 4월 8일 기준 호주산 쇠고기 쿼터 잔여량은 36.78%, 잔여 물량은 7만2109톤으로 제시됐다.
유통 채널 변화도 시장 판도를 바꾸는 변수다. 고 지사장은 소비자 조사 결과를 인용해 소고기 온라인 구매 경험 비중이 2021년 41%, 2022년 51%, 2024년 40%, 2025년 55%로 나타났다고 설명했다. 단순 장기 비교에는 주의가 필요하지만, 최근 온라인 채널의 존재감이 커지고 있다는 방향성은 분명하다는 것이 그의 해석이다. 쿠팡, 마켓컬리, GS Fresh 등 온라인 유통업체 이용 확대는 가격 비교와 원산지 선택을 더욱 직접화시키고 있다.
소비자 구매 판단 기준도 확인됐다. 소고기 품질 판단 시 가장 중요한 요소로 신선함, 원산지, 품질을 제시했다. 특히 2024년 대비 원산지 중요성이 크게 높아졌다고 분석했다. 이는 향후 국내 육류시장에서 가격 경쟁 못지않게 원산지 신뢰 경쟁이 더욱 중요해질 가능성을 시사한다.
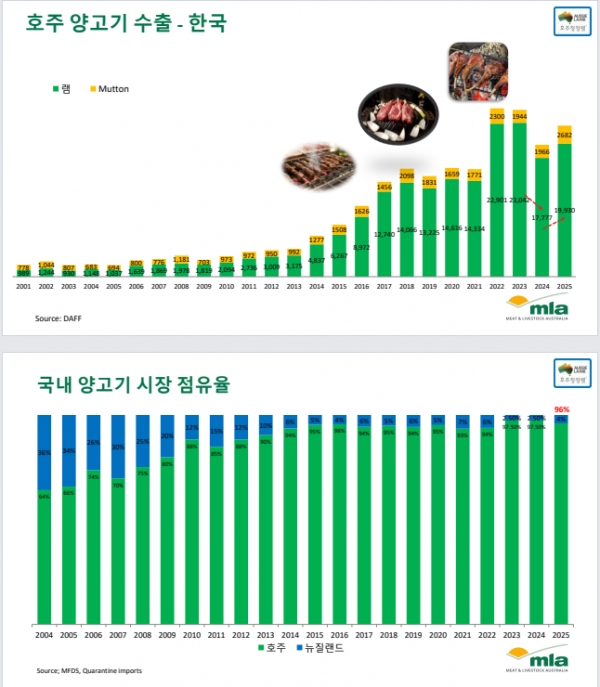
양고기와 염소고기 역시 한국 육류시장 다변화를 보여주는 지표다. 한국의 호주산 양고기 수입시장에서 호주 비중은 2025년 96%에 달했고, 호주산 염소고기의 한국 수출은 2014년 1063톤에서 2025년 1만638톤으로 약 900% 증가했다. 다만 양고기 쪽은 호주 현지의 사육두수 감소와 도축량 축소 전망이 제시된 만큼, 앞으로는 수요 확대보다 공급 제약이 더 큰 변수로 작용할 가능성도 있다.
고 지사장은 "한국 육류시장은 이제 단순히 수입육이 늘고 있다는 수준을 넘어, 한우 감소와 수입육 팽창, 미국·호주 양강 경쟁, 관세 인하, 온라인 구매 확산이 동시에 진행되는 복합 재편 국면에 들어섰다"고 말했다. 시장은 앞으로도 가격 경쟁이 치열해지겠지만, 실제 소비 선택을 가르는 기준은 결국 원산지 신뢰, 안정적 공급, 채널 대응력으로 모일 가능성이 크다는 설명이다. 한국 육류시장 경쟁의 무게중심이 생산에서 유통, 유통에서 소비자 접점으로 이동하고 있다는 점에서, 지금의 변화는 일시적 흐름이 아니라 구조 변화에 가깝다는 것이다.