

네슬레, 감량·재생원료·재사용을 하나의 순환 전략으로 통합
크래프트하인즈·몬델리즈, 재활용 가능 포장과 신규 플라스틱 감축을 정량 관리
신선식품은 보존기능 유지가 관건…포장재 기업은 소재 공급자에서 설계 파트너로
EU 포장 및 포장폐기물 규정(PPWR)이 국내 식품업계에 아직 준비해야 할 미래 규제로 받아들여지고 있다면, 글로벌 식품기업에는 이미 제품과 공급망을 바꾸고 있는 현재의 경영과제다.
이들은 규정이 시행된 뒤 기준에 맞는 포장재를 찾아 교체하는 방식이 아니라, 수년 전부터 포장 감량과 재활용 가능 구조, 재생원료 사용, 재사용·리필 시스템을 지속가능경영의 핵심 지표로 설정하고 해마다 이행 실적을 공개해 왔다.
이 같은 움직임을 단순한 환경 캠페인으로 봐서는 안 된다. 글로벌 기업들은 포장 전환을 통해 규제 위험을 줄이는 동시에 원료 사용과 물류비를 낮추고, 대형 유통업체의 납품 기준을 충족하며, 지속가능성을 중시하는 소비자와 투자자의 요구에 대응하고 있다.
PPWR가 요구하는 재활용성과 재생원료, 포장 감량, 재사용 체계가 이미 기업의 ESG 전략과 제품개발 방향 안으로 들어와 있었던 셈이다.
한국농수산식품유통공사의 ‘EU 포장 및 포장폐기물 규정(PPWR)과 식품 포장 트렌드 분석’에 따르면 유럽을 비롯한 글로벌 식품기업은 PPWR를 규제정보가 아니라 실제 경영전략을 설계하는 프레임으로 인식하고 있다. 특히 연도별 목표와 이행률을 공개하고 포장재 종류와 제품군별 개선 성과를 수치로 관리한다는 점에서, 특정 제품의 포장재를 일회성으로 교체하는 수준과 뚜렷한 차이를 보인다.
■ 포장재 교체 아닌 ‘포장 포트폴리오’ 관리
글로벌 식품기업의 대응에서 가장 먼저 눈에 띄는 것은 개별 제품보다 회사 전체의 포장 포트폴리오를 관리한다는 점이다. 수천 개의 제품과 브랜드를 운영하는 기업이 모든 포장을 한 번에 바꾸는 것은 현실적으로 불가능하기 때문에, 전체 포장재 사용량과 소재별 비중, 재활용 가능 포장의 비율, 신규 플라스틱과 재생원료 사용량을 측정한 뒤 우선순위에 따라 단계적으로 전환하고 있다.
이들이 공개하는 지속가능성 보고서에는 단순히 “친환경 포장을 확대하겠다”는 선언만 담기지 않는다. 어느 해까지 재활용·재사용·퇴비화가 가능한 포장의 비율을 얼마나 높일 것인지, 신규 플라스틱 사용량을 기준연도보다 얼마나 줄일 것인지, 재생 플라스틱을 어느 정도까지 확대할 것인지가 구체적인 수치로 제시된다. 목표를 달성하지 못한 경우에도 진행률과 한계를 공개함으로써 포장 전환을 홍보활동이 아니라 장기적인 경영관리의 대상으로 다루고 있다.
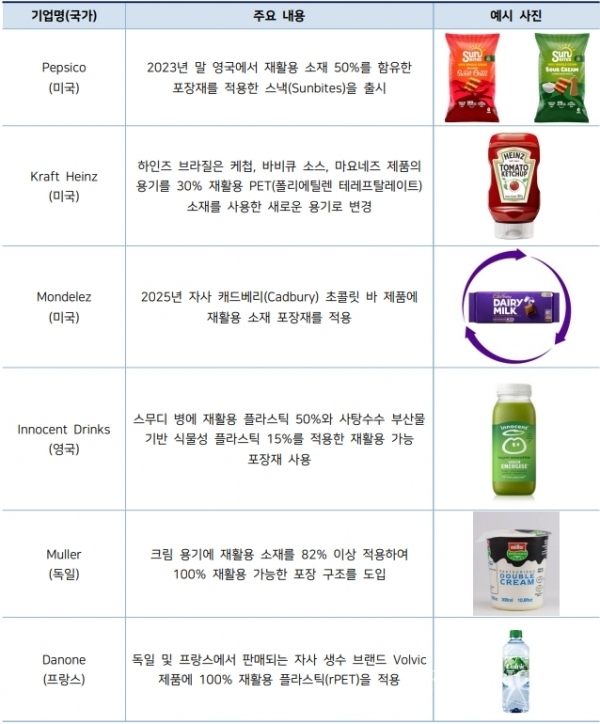
<글로벌 및 유럽 식품포장재 기업 사례>
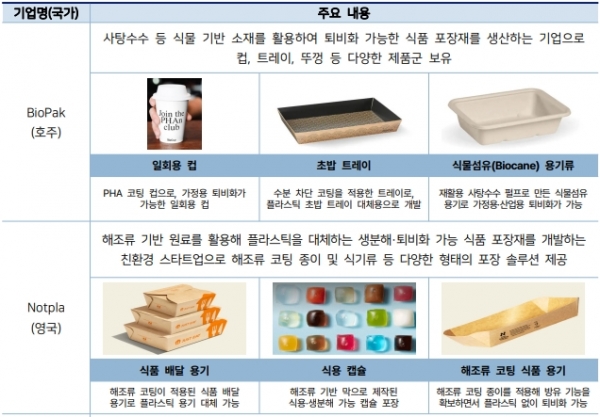
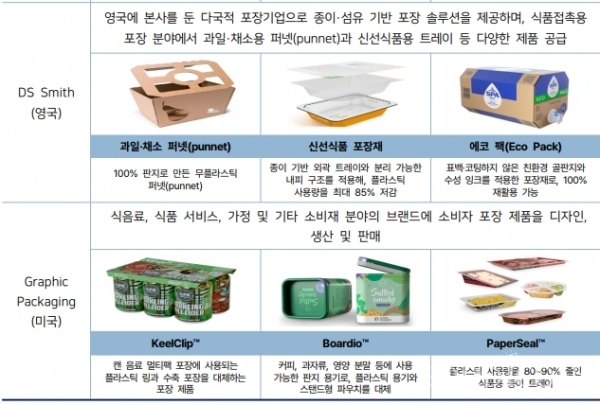
이러한 방식은 PPWR 대응에서도 유리하다. 포장재의 재질과 중량, 재활용 가능성, 재생원료 함량에 관한 기초 데이터를 이미 확보하고 있기 때문에 규제의 세부기준이 확정되면 어떤 제품이 위험한지 신속하게 판단할 수 있고, 포장재 공급업체와의 계약이나 설비투자 계획도 중장기적으로 조정할 수 있다.
반면 제품별 포장재 구성조차 정확히 파악하지 못한 기업은 규제가 시행된 뒤에야 공급업체에 자료를 요청하고 대체재를 찾게 된다. 글로벌 기업과 후발기업의 격차는 새로운 소재를 알고 있느냐보다, 포장 정보를 경영 데이터로 관리하고 있느냐에서 먼저 벌어지는 것이다.
■ 네슬레, 포장재 감량부터 재사용까지 하나의 전략으로
네슬레는 포장재 감축과 신규 플라스틱 사용 저감, 재생원료 확대, 재사용·리필 시스템 도입을 포장 전략의 핵심 축으로 설정하고 있다. 이 가운데 하나만 선택하는 것이 아니라 제품과 시장의 특성에 따라 여러 방식을 조합해 포장재가 생산되고 사용된 뒤 다시 자원으로 순환하는 구조를 만들겠다는 접근이다.
보고서에 따르면 네슬레의 재활용·재사용 또는 퇴비화 가능한 포장재 비중은 2022년 85.8%에서 2023년 86.6%, 2024년과 2025년에는 89.5%로 높아졌다. 재활용 원료 또는 재생 가능한 소재를 기반으로 한 포장재 비중도 2022년 36.0%에서 2023년 41.5%, 2024년 43.2%를 거쳐 2025년 56.2%로 상승했다. 단기간의 캠페인이 아니라 포장재 조달과 제품 설계가 계속 바뀌고 있음을 보여주는 수치다.
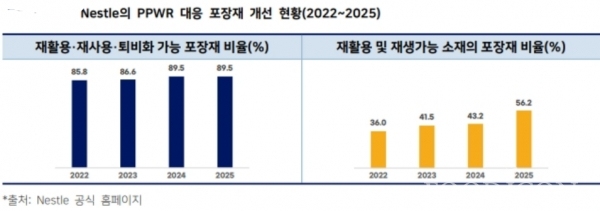
네슬레의 사례가 시사하는 바는 종이와 플라스틱 가운데 어느 소재가 더 친환경적인지를 선택하는 데 있지 않다. 같은 기업 안에서도 제품의 수분과 지방 함량, 유통기한, 충전 방식, 판매지역의 재활용 인프라가 모두 다르기 때문에 단일한 해법을 모든 제품에 적용하기 어렵다.
이에 따라 감량이 가능한 제품은 포장 중량을 줄이고, 투명 PET와 같이 재활용 체계가 비교적 잘 갖춰진 품목은 재생원료 비중을 높이며, 반복 구매가 가능한 일부 시장에서는 리필이나 재사용 방식을 시험하는 복수의 전략이 필요하다.
종이 포장 전환 역시 단순히 플라스틱을 종이로 치환하는 방식으로 이뤄지지 않는다. 식품을 보호하기 위해 종이에 코팅층이나 차단막을 더하면 다시 복합재질이 될 수 있고, 재활용 공정에서 종이와 코팅층이 제대로 분리되지 않으면 외관상 종이처럼 보여도 순환성이 낮아질 수 있기 때문이다. 결국 종이를 사용한다는 사실보다 포장 전체가 실제 수거·선별·재활용 체계에서 처리될 수 있도록 설계됐는지가 중요하다.
네슬레가 포장 관련 성과를 소재별 사용량과 순환성 지표로 관리하는 것도 이 때문이다. 규제가 요구하는 것은 특정 소재에 대한 선호가 아니라 포장의 기능을 유지하면서 폐기물과 신규 원료 투입을 줄이고, 회수된 자원을 다시 생산에 사용할 수 있는 구조다.
■ 크래프트하인즈, 높은 목표보다 어려운 실행과정 드러내
크래프트하인즈는 재활용 가능한 구조로의 전환과 재생원료 확대, 플라스틱 사용량 감축을 주요 포장과제로 추진하고 있다. 2025년까지 재활용·재사용 또는 퇴비화 가능한 포장재를 100% 도입한다는 목표를 세웠으며, 2024년 기준 이행률은 86%로 보고됐다.
아울러 2030년까지 신규 플라스틱 사용량을 20% 줄이는 목표를 추진하고 있지만, 2024년 기준 감축 실적은 2% 수준으로 제시됐다. 목표치와 실제 성과 사이의 차이는 글로벌 기업조차 플라스틱 포장 전환이 쉽지 않다는 사실을 보여준다.
식품 포장에서는 플라스틱 사용량을 줄이는 것 자체보다 줄인 뒤에도 기존 성능을 유지하는 일이 훨씬 어렵다. 소스와 조미식품, 치즈, 가공육처럼 산소와 수분에 민감하거나 점성이 높은 제품은 용기와 뚜껑, 실링재가 각각 다른 기능을 수행한다. 포장재를 얇게 만들면 변형과 누액 가능성이 커지고, 복합구조를 단일소재로 바꾸면 차단성이나 밀봉성이 떨어질 수 있다.
또한 신규 플라스틱을 재생 플라스틱으로 대체하려면 식품접촉 안전성이 확보된 원료를 안정적으로 공급받아야 한다. 재생원료의 품질 편차가 생산공정과 용기의 색상, 냄새, 강도에 영향을 줄 수 있으며, 지역마다 수거·재활용 인프라가 달라 동일한 품질의 원료를 글로벌 규모로 확보하기도 쉽지 않다.
크래프트하인즈의 사례는 기업이 높은 목표를 선언했다고 해서 전환이 자동으로 이뤄지는 것은 아니라는 점을 보여준다. 포장 감축 목표는 소재기업의 기술개발과 재생원료 공급, 생산설비의 호환성, 소비자 수용성, 제품 안전성 검증이 함께 따라와야 달성할 수 있다. 그럼에도 이 기업이 목표와 이행률을 공개하는 것은 포장 전환을 일회성 성과가 아니라 지속적으로 해결해야 할 경영과제로 관리하고 있다는 의미다.
국내 기업에도 중요한 것은 처음부터 완벽한 전환율을 제시하는 것이 아니라, 기준연도를 정하고 현재의 포장재 사용량과 구조를 측정한 뒤 개선과정을 축적하는 일이다. 측정하지 않은 포장은 줄일 수 없고, 자료가 없는 기업은 규정 준수 여부도 증명할 수 없다.
■ 몬델리즈, 복합필름이 많은 스낵 포장 난제 해결
오레오와 리츠, 캐드버리 등 다양한 브랜드를 운영하는 몬델리즈 인터내셔널은 2030년까지 전체 제품 포장의 98% 이상을 재활용 가능하도록 설계하고, 신규 플라스틱 사용량을 5% 감축하는 동시에 재활용 플라스틱 함량을 5%까지 확대한다는 목표를 세웠다.
보고서에 따르면 2025년 기준 몬델리즈의 재활용 가능 포장 비율은 96%에 이르렀으며, 플라스틱 사용량은 기준치보다 11.5% 감소해 당초 목표를 넘어섰다. 재활용 플라스틱 함량은 3.7% 수준으로 목표를 향해 진행 중인 것으로 나타났다.
몬델리즈의 대응이 특히 주목되는 이유는 스낵과 초콜릿, 비스킷류가 포장 전환이 어려운 대표적인 품목이기 때문이다. 이들 제품은 바삭함과 향을 유지하기 위해 수분과 산소를 차단해야 하며, 유통 중 빛과 온도 변화에도 견뎌야 한다. 소비자가 쉽게 뜯을 수 있어야 하는 동시에 고속 포장설비에서 안정적으로 가공돼야 하므로, 포장재에는 상충하는 여러 성능이 동시에 요구된다.
과거에는 이러한 기능을 확보하기 위해 서로 다른 재질의 필름과 금속 증착층을 결합한 복합포장이 널리 사용됐다. 하지만 복합구조는 사용 후 재질을 분리하기 어려워 PPWR의 재활용 설계 기준 아래에서는 부담이 커질 수밖에 없다. 몬델리즈를 비롯한 글로벌 스낵기업들이 단일재질 중심의 필름 구조와 더 얇은 포장재, 재활용 공정과 호환되는 잉크·접착제를 개발하는 이유도 여기에 있다.
핵심은 포장재 한 층을 없애는 데 그치지 않는다. 필름 구조가 달라지면 열접착 온도와 포장속도, 제품의 유통기한, 인쇄 품질이 함께 변하기 때문에 생산설비 조건과 품질기준을 다시 설정해야 한다. 포장재 공급업체가 개발한 소재를 식품회사가 구매해 사용하는 일방적인 관계로는 이러한 문제를 해결하기 어렵고, 제품과 설비를 이해하는 식품기업과 소재·가공 기술을 가진 포장업체가 공동으로 개발해야 한다.
■ 신선식품은 플라스틱 줄일수록 ‘식품 손실’ 발생
신선식품기업의 포장 전략은 가공식품과 또 다른 난제를 안고 있다. 포장폐기물을 줄여야 하지만, 포장을 지나치게 줄이면 수분 손실과 산화, 미생물 증식이 빨라져 제품의 신선도가 떨어지고 폐기되는 식품이 늘어날 수 있기 때문이다.
프랑스의 채소 가공·유통기업 봉듀엘은 화석연료 기반 신규 플라스틱의 감축을 핵심 과제로 설정하고, 2024~2025년 기준 신규 플라스틱 사용량을 2020년보다 45.4% 줄였다. 신선도와 위생을 유지해야 하는 제품군에서도 감량과 소재 전환을 추진하고 있다는 점에서 의미가 크다.
그러나 신선식품 포장을 친환경성만으로 평가하면 오히려 전체 환경부담을 키울 수 있다. 포장재 몇 그램을 줄인 결과 제품의 유통기한이 짧아져 더 많은 식품이 폐기된다면, 농산물의 생산과 가공, 냉장유통에 투입된 물과 에너지, 토지, 노동이 함께 낭비된다. 포장 최소화와 식품폐기물 감축을 서로 분리된 목표로 다뤄서는 안 되는 이유다.
따라서 신선식품 분야에서는 제품에 필요한 최소한의 포장 기능을 과학적으로 규명하는 것이 중요하다. 산소와 이산화탄소의 투과율을 조절하는 필름, 수분을 흡수하거나 미생물 증식을 억제하는 기능성 소재, 제품 상태를 보여주는 스마트 표시기술은 포장재 사용을 무조건 늘리는 기술이 아니라 필요한 자원을 정확히 사용해 식품 손실을 줄이는 수단이 될 수 있다.
PPWR의 포장 최소화 원칙도 제품 보호와 위생, 안전에 필요한 포장까지 없애라는 의미는 아니다. 기업은 현재 포장 구조가 왜 필요한지, 어느 수준까지 줄일 수 있는지를 시험자료와 기술문서로 설명해야 한다. 결국 신선식품에서 지속가능한 포장은 가장 적은 포장이 아니라, 포장폐기물과 식품폐기물을 합한 전체 손실을 가장 낮추는 포장에 가깝다.
■ 목표는 글로벌하지만 해법은 지역마다 달라
글로벌 식품기업이 하나의 지속가능성 목표를 세운다고 해서 전 세계에서 같은 포장재를 사용하는 것은 아니다. 재활용 가능성은 소재의 이론적 특성뿐 아니라 판매지역의 수거와 선별, 재활용 인프라에 따라 달라지기 때문이다.
투명 PET병은 많은 국가에서 비교적 높은 재활용 가치를 인정받지만, 유색 플라스틱이나 수축라벨, 분리하기 어려운 뚜껑과 접착제가 결합되면 재활용성이 떨어질 수 있다. 종이 포장 역시 지역의 제지 재활용 공정이 특정 코팅이나 차단층을 처리할 수 있는지에 따라 결과가 달라진다. 퇴비화 가능 포장도 산업용 퇴비화 시설과 별도 수거체계가 없다면 일반폐기물과 함께 소각될 가능성이 크다.
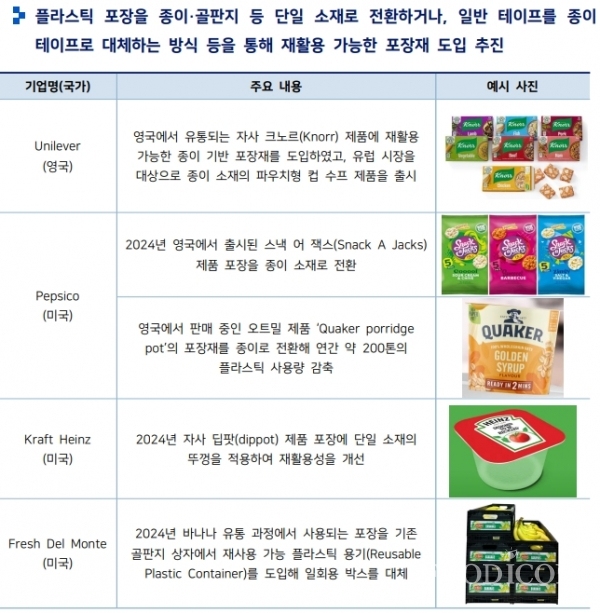
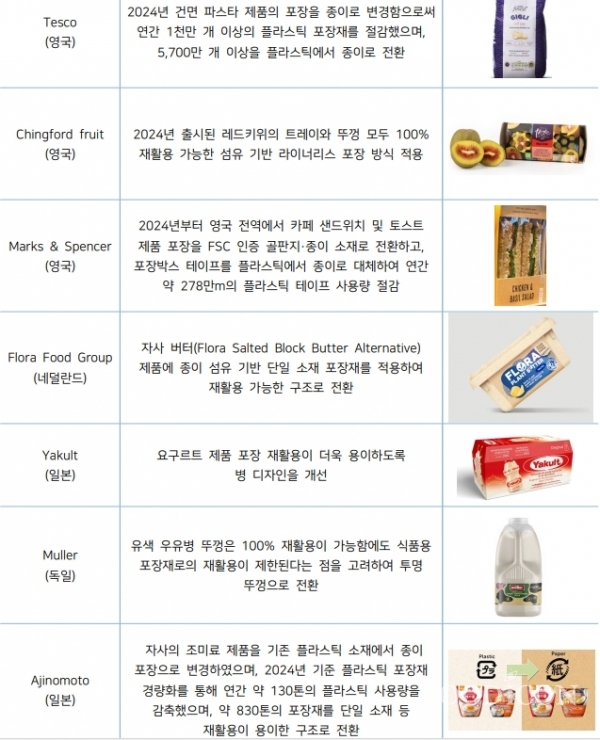
<재사용 플라스틱 폐유리병 등 재활용소재 기반 포장재 적용>
이 때문에 글로벌 기업은 회사 전체의 공통목표 아래 지역별 실행방안을 다르게 운영한다. 재활용 인프라가 잘 갖춰진 시장에서는 현지 공정과 호환되는 단일소재를 확대하고, 회수망을 구축할 수 있는 유통채널에서는 리필과 재사용을 시험하며, 아직 재활용 체계가 미흡한 시장에서는 감량과 소재 단순화를 우선 추진하는 방식이다.
PPWR는 EU 전역의 기준을 통일하지만, 실제 포장이 폐기물로 전환된 뒤 처리되는 과정에는 여전히 국가와 지역의 인프라 차이가 존재한다. 따라서 한국 기업도 “재활용 가능 소재를 사용했다”는 공급업체의 설명만으로 판단하지 말고, EU의 해당 시장에서 그 포장이 어떤 수거함에 버려지고 어떤 재활용 공정으로 들어가는지 확인해야 한다.
■ 포장업체, 납품업체에서 공동개발 파트너로
글로벌 식품기업의 전환은 포장재 산업의 역할도 바꾸고 있다. 과거 포장업체가 식품기업이 제시한 규격과 디자인에 맞춰 필름이나 용기, 상자를 생산하는 공급자였다면, 이제는 제품 기획단계부터 참여해 재활용성과 차단성, 가공성, 안전성을 함께 설계하는 기술 파트너로 이동하고 있다.
PPWR의 요구조건은 한 기업이 단독으로 해결하기 어렵다. 식품기업은 제품의 특성과 유통환경을 가장 잘 알지만 고분자 소재와 코팅, 접착, 인쇄, 재활용 공정에 관한 전문성이 부족할 수 있고, 포장재 기업은 소재기술을 보유하고 있어도 실제 식품의 품질변화와 충전·살균·냉동 공정까지 모두 이해하기 어렵다. 양측이 개발 초기부터 데이터를 공유해야 규제를 충족하면서 제품의 안전성과 생산성을 유지할 수 있다.
보고서에 소개된 유럽 및 글로벌 포장재 기업들은 재활용이 쉬운 단일소재 구조와 종이 기반 포장, 재생원료 함유 포장, 바이오기반·퇴비화 가능 소재, 경량 용기 등을 개발하면서 식품기업과의 협업을 확대하고 있다. 포장재의 물성을 개선하는 데 그치지 않고, 기존 포장설비에서 사용할 수 있는지와 충전속도가 유지되는지, 유통기한과 내구성이 확보되는지까지 검증하는 방향이다.
이 과정에서 중요한 조건은 ‘기존 설비와의 호환성’이다. 아무리 재활용성이 뛰어난 포장재라도 새로운 충전기와 실링장비를 설치해야 한다면 중소 식품기업이 도입하기 어렵다. 포장재 기업들이 기존 생산라인에서 큰 설비변경 없이 사용할 수 있는 소재를 개발하고, 식품기업과 공동으로 시험생산을 진행하는 이유다.
앞으로 포장재 공급업체를 평가하는 기준도 가격과 납기에서 크게 확장될 전망이다. 소재의 세부 구성과 재생원료 출처, 식품접촉 안전성, PFAS 등 유해물질 시험자료, 재활용성 평가 결과, 원료 변경 이력을 제공할 수 있어야 한다. 공급업체가 규제 대응자료를 안정적으로 제공하지 못한다면 식품기업도 적합성 선언과 기술문서를 완성하기 어렵다.
■ 종이·플라스틱 경쟁 아닌 ‘설계 방식’의 경쟁
지속가능한 포장 논의는 종종 플라스틱과 종이 가운데 어느 소재가 더 좋은가라는 질문으로 단순화된다. 그러나 글로벌 기업의 사례는 소재의 이름보다 포장이 어떻게 설계되고 회수되는지가 중요하다는 사실을 보여준다.
종이는 재생 가능한 원료로 만들 수 있고 소비자에게 친환경적인 이미지를 주지만, 식품을 보호하기 위해 여러 층의 코팅을 사용하면 재활용이 어려워질 수 있다. 플라스틱은 화석원료와 폐기물 문제를 안고 있지만 가볍고 차단성이 높아 운송 중 탄소배출과 식품 손실을 줄이는 데 유리하며, 단일소재와 재생원료 사용, 효율적인 회수체계를 갖추면 순환성을 높일 수 있다.
유리와 금속도 재활용성이 높지만 무게와 제조에너지, 운송비를 함께 고려해야 한다. 바이오플라스틱과 퇴비화 가능 소재 역시 원료의 지속가능성과 식품접촉 안전성, 기존 재활용 공정에 미치는 영향, 별도 수거망의 존재 여부를 따져야 한다.
따라서 앞으로의 경쟁은 어떤 기업이 플라스틱을 가장 빨리 없앴느냐가 아니라, 제품 보호에 필요한 성능을 유지하면서 원료 투입과 폐기물을 줄이고 실제 순환체계에 편입될 수 있는 구조를 만들었느냐에 달려 있다. 글로벌 기업들이 여러 소재와 포장방식을 동시에 시험하는 것도 하나의 만능소재가 모든 제품과 시장의 문제를 해결할 수 없기 때문이다.
■ 규제보다 구매조건이 먼저 움직인다
글로벌 기업의 선제적 대응은 자체 브랜드에만 영향을 미치지 않는다. 이들이 포장 목표를 높일수록 원료와 제품을 공급하는 협력업체에도 동일한 기준이 확산되며, 대형 유통업체가 자체브랜드와 입점상품의 포장 지침을 강화하면 중소 수출기업까지 영향을 받게 된다.
실제 수출 현장에서는 PPWR의 법정 시행일보다 바이어의 요구가 먼저 도착할 가능성이 크다. 현지 수입·유통기업은 향후 부적합 포장으로 인해 재고를 폐기하거나 회수하는 위험을 피하기 위해 공급업체에 재질 구성과 중량, PFAS 시험자료, 재활용 가능성, 재생원료 함량을 미리 요청할 수 있다.
글로벌 식품기업과 거래하는 국내 OEM·ODM 기업도 포장 전환의 영향권에 들어간다. 브랜드사가 전사적으로 신규 플라스틱 감축과 재활용 가능 포장 목표를 설정하면 생산지역과 관계없이 협력업체가 사용하는 포장재까지 관리 대상이 되기 때문이다. PPWR는 EU의 법률이지만 글로벌 기업의 공급망 기준을 통해 사실상 세계시장으로 확장될 가능성이 크다.
이러한 변화는 규제를 선제적으로 준비한 기업에는 기회가 될 수 있다. EU 기준에 맞는 포장재와 기술자료를 갖춘 기업은 유럽 바이어뿐 아니라 지속가능한 공급망을 찾는 글로벌 브랜드의 협력업체로 진입할 가능성이 높아진다. 반대로 포장정보를 확보하지 못한 기업은 제품의 가격과 품질이 우수하더라도 납품심사에서 탈락할 수 있다.
■ K-푸드가 배워야 할 것은 소재 아닌 ‘전환의 방법’
글로벌 기업의 포장 사례를 그대로 복제하는 것은 현실적이지도, 바람직하지도 않다. 네슬레와 몬델리즈는 막대한 구매력과 연구개발 인력, 글로벌 포장업체와의 협상력을 갖고 있으며, 대규모 생산량을 기반으로 전용 소재와 설비를 개발할 수 있다. 다품종 소량생산이 많은 국내 중소 식품기업이 같은 방식으로 대응하기는 어렵다.
그러나 이들의 전환 과정에서 배워야 할 원칙은 분명하다. 첫째, 포장을 제품개발의 마지막 단계가 아니라 출발점에서 검토하고, 둘째, 재질과 중량, 재활용성, 재생원료 사용량을 측정 가능한 지표로 관리하며, 셋째, 포장재 공급업체와 바이어를 개발 초기부터 참여시키는 것이다.
중소기업은 모든 제품을 동시에 바꾸기보다 EU 수출 비중과 성장 가능성이 높은 품목, 복합재질 의존도가 높은 포장, PFAS 위험이 있는 식품접촉용지, 포장공간이 큰 제품부터 우선 전환할 수 있다. 동일한 포장 규격을 여러 기업이 공동으로 사용하거나 협회와 수출지원기관이 포장재 공동개발·공동구매를 추진한다면 개별기업의 비용 부담도 낮출 수 있다.
무엇보다 중요한 것은 포장 전환을 규정 시행 직전의 비용으로만 보지 않는 것이다. 글로벌 기업들은 포장을 줄이고 재활용 가능 구조로 바꾸는 과정에서 원재료와 물류비를 절감하고, 브랜드 신뢰와 시장 접근성을 높이며, 향후 규제 변화에 대응할 수 있는 데이터를 축적하고 있다.
PPWR 시대의 경쟁력은 가장 혁신적인 소재를 먼저 사용하는 데서 결정되지 않는다. 제품의 안전성과 품질을 지키면서 포장재와 생산설비, 물류, 회수체계를 함께 바꾸는 능력, 그리고 그 과정과 성과를 객관적인 수치로 증명하는 능력에서 갈린다.
글로벌 식품기업이 먼저 바꾸고 있는 것은 포장재가 아니라 경영의 방식이다.